
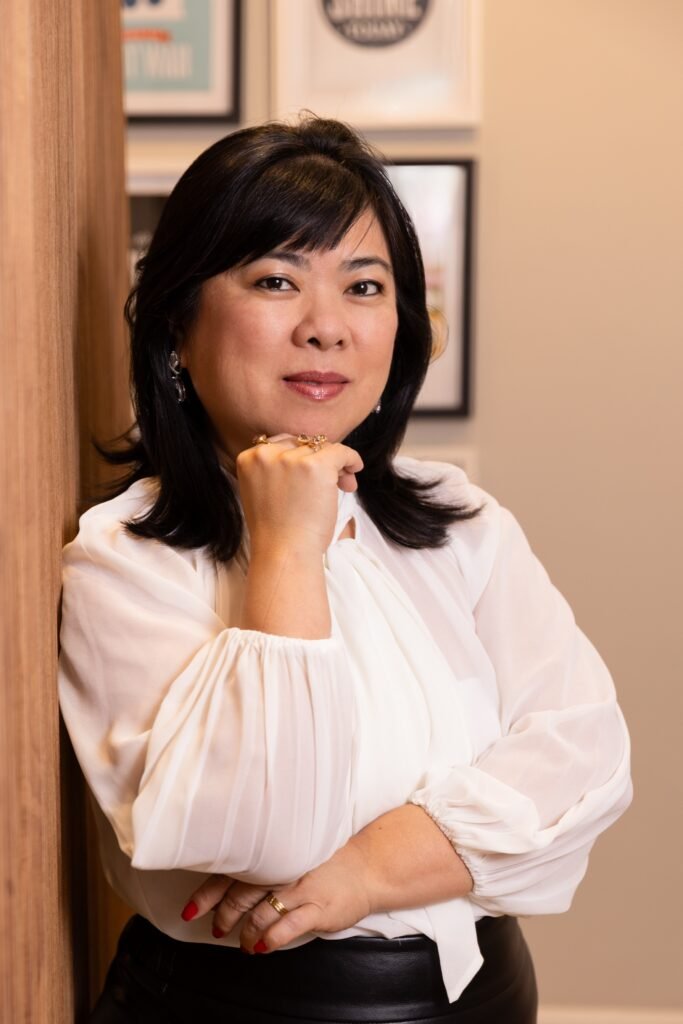
A autonomia financeira rima com a capacidade de tomar decisões sobre a própria vida, com o máximo de independência e segurança econômica. De grande relevância para os longevos, a boa gestão das finanças pessoais requer assertividade e olhar atento para conciliar receitas e gastos. Para Eliane Tanabe Deliberali, especialista que atua há mais de 30 anos no mercado financeiro do País, com expertise em Planejamento Financeiro Pessoal, esse tipo de orientação se torna essencial. “A partir daí, pessoas e famílias podem assumir o protagonismo do futuro que desejam para si”.
Ela, que é membro da Comissão de Comunicação e Marketing e Comissão de Certificação da Associação Brasileira de Planejamento Financeiro, define a conscientização para gerir de forrma assertiva o dinheiro, à partir das seguintes recomendações :
. Reconheça as condições socioeconômicas, o que varia muito entre as pessoas idosas.
. Lembre-se que cuidar bem das próprias finanças é um pilar do envelhecimento saudável e da manutenção da dignidade nessa fase da vida.
. Familiares ou amigos podem apoiar e contribuir para melhorar a independência e manter a segurança, porém é preciso assegurar a autonomia do sênior em sua tomada de decisão.
. Se estiver em desequilíbrio financeiro, dedique-se com foco na identificação clara das fontes de recursos e das despesas necessárias. Elimine gastos não essenciais e mantenha alguns itens de melhor custo-benefício para a qualidade de vida. Reduza, assim, a vulnerabilidade financeira.
Lições práticas
Para lidar com maestria do “cofrinho” pessoal Eliane, que é professora e palestrante, formada em Administração, com MBA Executivo em Finanças e Mestre em Marketing e Comportamento do Consumidor, destaca boas práticas que fazem a diferença. A especialista ensina a importândia de: anotar receitas e despesas e montar um orçamento simples e manter o mesmo atualizado; buscar entender a realidade financeira, como rendimentos, despesas, eventuais dívidas e o patrimônio; priorizar gastos essenciais como alimentação, moradia, saúde e bem-estar.
Na mesma linha de raciocínio, relaciona outras medidas que contribuem para uma vida financeira saudável: evitar endividamento e comprometimento da renda de forma desnecessária; manter o hábito de poupar, mesmo que pequenos valores; planejar os gastos mais previsíveis e prioritários; criar reserva de emergência, que gere segurança mínima; recorrer ao apoio de um Planejador Financeiro Pessoal ou pessoa de confiança quando estiver com dúvidas; informar-se sobre direitos e benefícios sociais; redobrar a atenção com golpes e fraudes; evitar propostas de investimentos de alto risco, pois a estratégia passa a ser preservar.
Poupar x gastar
O planejamento deve ser feito precocemente, de acordo com Eliane, pois é extremamente valioso para uma longevidade tranquila financeiramente. Embora reconheça que até o ato de programar a rotina financeira requer revisão e manutenção, pois os fatores mudam o plano traçado. “Cada reserva deve ser investida de formas diferentes e possibilitar diversificação na carteira de investimentos para gerar rentabilidade, segurança e sustentabilidade”. A renda futura precisa ser pensada e programada, para que se possa contar com outras fontes de renda, além da aposentadoria. Adicionalmente, a pessoa idosa pode recorrer a seu capital próprio e/ou renda complementar de previdência privada, por exemplo.
Na terceira idade, salienta a especialista, deve prevalecer a preservação do patrimônio acumulado. “A ideia não é não gastar, mas se tiver que consumir o patrimônio, fazê-lo de forma cuidadosa e planejada para ter uma vida de qualidade, sem desperdiçar recursos”. Independente da condição patrimonial do sênior, recomenda-se que a manutenção da segurança financeira se sobreponha à busca por ganhos elevados. Nessa fase, orienta a planejadora, é fundamental evitar riscos desnecessários que possam por tudo a perder.
Para aqueles que chegam à maturidade e desejam acumular ganhos, ela alerta para a necessidade de se investir na qualidade do portfólio e no gerenciamento dos recursos. “A revisão periódica garante qualidade na tomada de decisão, de acordo com o contexto vivido e os fatores de mercado que influenciam no comportamento das aplicações”.
O verdadeiro sucesso patrimonial na longevidade não se mede apenas pelo valor acumulado, mas pela capacidade de transformar recursos em proteção, liberdade de escolha e tranquilidade. Eliane, que fundou a SPLENDYS, empresa vocacionada à orientação financeira, frisa que zelar é priorizar a sustentabilidade econômica no longo prazo. E indica reservar parcela do orçamento para o bem-estar, que inclua lazer, viagens, atividades culturais e aquisição de bens desejados.
Foto: Divulgação